Natriumhyaluronat har ikke et øyeblikk. Den har en 90-årig stigning som bare fortsetter å akselerere. Spør enhver innkjøpsleder, merkevarestifter eller leder for dermatologiklinikker hvilken enkelt ingrediens som har holdt seg på deres shortlist gjennom hver motesyklus siden 2010, og svaret vil nesten alltid være det samme molekylet: natriumhyaluronat.
Så hvorfor er natriumhyaluronat så populær akkurat nå - uten tvil mer enn på noe tidspunkt i historien? Det ærlige svaret er at ingen enkeltfaktor forklarer det. Det vi virkelig ser på er fem distinkte drivere som konvergerer samtidig: billigere bioteknologisk forsyning, utvidet klinisk bevis, en post-pandemisk hydreringsoppvåkning, en multi-grade produktarkitektur som passer mange markeder, og et globalt regulatorisk grønt lys. Savner noen av dem og vekstkurven vingler. Stable alle fem og du får markedet vi ser i 2026.
Denne guiden går gjennom hver sjåfør med dataene som betyr noe for alle som kjøper, formulerer eller investerer rundt natriumhyaluronat i dag.
Fra 'Liquid Gold' til Global Staple: The 90-Year Climb
Historien starter i 1934, da Karl Meyer og John Palmer ved Columbia University isolerte et glatt, vannelskende polysakkarid fra storfeglass og kalte det hyaluronsyre. I de neste fire tiårene forble natriumsaltformen som ble brukt i praktisk talt alle kommersielle produkter en kuriositet i laboratoriet. Å utvinne det fra hanekam krevde omtrent 200 kg råmateriale for å gi ett gram renset produkt, og presset prisene forbi USD 100 000 per kilo og fikk HA kallenavnet «flytende gull», som gjennomgått i kinesisk industriretrospektiv (36Kr 2025).
Tre bøyningspunkter endret den banen. I 1979 ble ingrediensen brukt klinisk som et viskoelastisk kirurgisk hjelpemiddel; i 1980 ble Pharmacias Healon den første HA-baserte oftalmiske enheten som fikk myndighetsgodkjenning. I 1985 var Japans Shiseido banebrytende for mikrobiell gjæring for HA-produksjon. I 1992 skalert Shandong Freda i Kina (forgjengeren til dagens Bloomage Bioactive) gjæring industrielt, og la grunnlaget for Kinas eventuelle andel på 82 % av det globale HA-råstoffmarkedet (163.com industrirapport 2026).
I 2020 hadde natriumhyaluronat gått over fra kirurgisk spesialitet til massemarkedsprodukt som dukket opp i serum, fuktighetskremer, leddinjeksjoner, øyedråper, sårbandasjer og funksjonell mat. Kurven har ikke flatet ut siden — den har brattet. Å forstå hvorfor krever at man ser på hva som endret seg på tilbudssiden, vitenskapssiden, forbrukersiden og regulatorisk siden, hovedsakelig parallelt. Hvert av disse skiftene alene ville ha flyttet nålen; sammen skapte de det sammensatte etterspørselsmønsteret som innkjøpsteam og markedsanalytikere nå beskriver som uelastisk i møte med vanlige trendsykluser.
Søkedataene lyver ikke: SH sitter blant de 3 beste kosmetiske produktene
Søkeatferd er en ledende indikator, og dataene om natriumhyaluronat er bemerkelsesverdige. En 2024-analyse av Google Trends og TikTok-data som dekker ni store kosmetiske ingredienser fra 2004 til 2023, fant at hyaluronsyre var på andreplass globalt i kumulativt søkevolum, kun etter retinol og foran salisylsyre, glykolsyre og vitamin C (PMC119770257, 20257). Den samme studien dokumenterte et to- til tredobbelt hopp i kosmetisk søkevolum i løpet av 2020-2021 da forbrukere gikk over til hjemmepleie under pandemien.
Formulatoraktivitet forteller den samme historien fra tilbudssiden. FDAs frivillige kosmetiske registreringsprogram for 2023 – det mest pålitelige offentlige øyeblikksbildet av hva som faktisk blir formulert i USA – viser 4713 formuleringer som inneholder natriumhyaluronat, mot 663 for hyaluronsyre, 476 for hydrolysert hyaluronsyre og 455 for hyalkomponert natrium20-acetyl50. Biomolecules review (PMC12731180). Natriumhyaluronat overstiger sin modersyreform syv til én ved INCI-bruk i den virkelige verden.
Kategorispesifikke data er like slående. Bare i hårpleie steg amerikanske ikke-fargede preparater som inneholder natriumhyaluronat fra 12 formuleringer i 2005 til 83 i 2023 - nesten en syvdobling på mindre enn to tiår. Når to uavhengige målesystemer (forbrukersøk + formulararkivering) begge peker i samme retning over to tiår, er trenden varig snarere enn sesongmessig.
Driver 1 — Bioteknologi har gjort SH billig, ren og skalerbar
Ingenting akselererte adopsjonen av natriumhyaluronat mer enn gjæring. Å trekke ut HA fra hanekam krevde omtrent 1000 kg kammer for å produsere 1 kg HA med bare 50-60 % renhet (Bloomage Bioactive CSR). Moderne mikrobiell gjæring leverer nå kommersielle titere på 10-11 g/L, med laboratoriestammer ved Bloomage som angivelig overstiger 70 g/L og reduserer energi og karbonavtrykk med 35-65 % (Wiley 2024). Nylig 2025-arbeid i Frontiers in Bioengineering viser at finjustert hyaluronidase-tilskudd øker Streptococcus zooepidemicus- utbyttet med ytterligere 8-12 %, og når 4,57 g/l i risteflasker – en innflytelse de fleste uorganiske kjemier bare kan drømme om (Frontiers 2025).
Tre ting følger av den forsyningsrevolusjonen. For det første har prisen blitt tilgjengelig nok for massemarkedskosmetikk; «flytende gull» på 1950-tallet ligger nå på noen få dollar per gram i kommersielle kvaliteter. For det andre lar fermentering produsenter velge smale molekylvektsfordelinger på etterspørsel – fra oligomere fragmenter under 10 kDa til kjeder i naturlig skala utover 2 MDa – som er det som åpner opp for flergradsproduktarkitekturen diskutert nedenfor. For det tredje eliminerer biosyntese risikoen for dyrs opprinnelse og stemmer overens med vegansk, halal, kosher og ren skjønnhetsposisjonering, som i økende grad ikke er omsettelig for globale merkevarer.
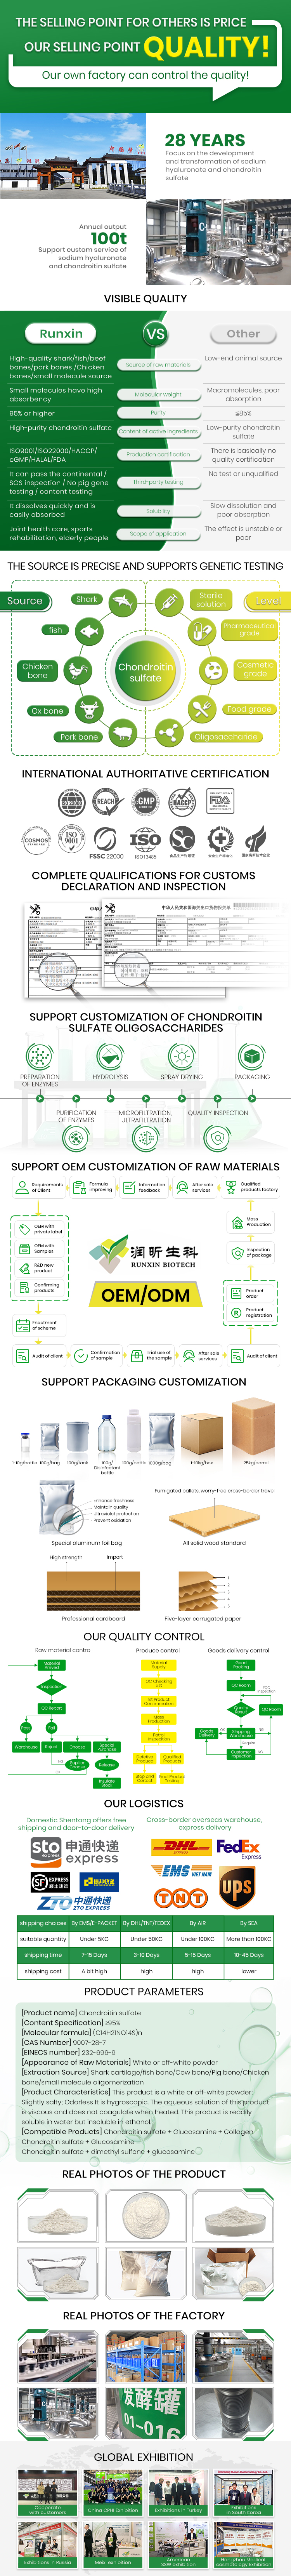
Kinas gjæringsinfrastruktur leverer nå over 82 % av verdens HA-råmateriale, og Jinan alene huser en industriklynge på hundre milliarder yuan (163.com 2026). Selskaper forankret i denne klyngen – slik som Shandong Runxin Biotechnology, etablert i 1998 med 28+ år fokusert utelukkende på fermenteringsbasert natriumhyaluronat – har oversatt denne skalaen til kostnadsstabilitet og konsekvent global forsyning for nedstrømskjøpere i mer enn tretti markeder.
Sjåfør 2 – Medisinsk bevis har utvidet seg fra øyekirurgi til hele kroppen
Kosmetisk bruk får overskriftene, men det medisinske bevisgrunnlaget for natriumhyaluronat er det som gir ingrediensen dens uvanlige troverdighet. Da 1979-1980 Healon åpnet kataraktkirurgi for rutinemessig viskoelastisk beskyttelse, beviste HA at et naturlig forekommende polysakkarid kunne steriliseres, standardiseres og injiseres i det menneskelige øyet uten immunrespons. Den presedensen låste opp alt som kom etterpå.
Muskel- og skjelettmedisin var neste. Artrose påvirker nå mer enn 500 millioner mennesker over hele verden, og intraartikulær natriumhyaluronat-viskosupplementering har blitt en standard ikke-kirurgisk bro før leddutskifting (Pharmaceutical Grade SH Market Report 2026). En omfattende gjennomgang fra 2023 i Journal of Clinical Medicine dokumenterte betydelig smertereduksjon og forbedring av bevegelsesområdet på tvers av skulder-, kne- og lumbalapplikasjoner (PMC10744407).
Oftalmologien ble også dypere, med konserveringsmiddelfrie natriumhyaluronat øyedråper som nå er den dominerende vedlikeholdsterapien for tørre øyne i Asia, Europa og i økende grad Nord-Amerika. Sårpleie tok i bruk HA-baserte bandasjer for brannskader, sår og post-kirurgiske steder. Senest har natriumhyaluronat flyttet inn i vevstekniske stillaser, kardiovaskulære graftbelegg, perifere nerveregenerasjonsmatriser, og - kanskje mest følgelig for det neste tiåret - hyaluronsyredekorerte nanopartikler for målrettet medikament- og genlevering (PMC1143142043, 257042043, PMC1143142043; Hver nye terapeutiske vertikal legger til en etterspørselskurve som går stort sett uavhengig av forbrukerhudpleiemote, og det er grunnen til at det samlede markedet fortsetter å vokse selv når et enkelt segment avkjøles.
Driver 3 — The COVID-Era Hydration Awakening
Forbrukeratferd rundt hudpleie endret seg mer mellom 2020 og 2023 enn i det foregående tiåret til sammen, og natriumhyaluronat var en direkte fordel. Da fysisk detaljhandel stengte, økte hudpleie hjemme, og hydrering ble ankerpåstanden forbrukerne så etter først. I følge Future Market Insights utgjør hydrering nå 55,6 % av den globale funksjonsandelen i HA-baserte produkter, verdt 1,88 milliarder USD i 2025, mens serum spesifikt fanger 52,5 % av produkttypeandelen (Future Market Insights, HA Boosters 2025).
Den hudlegetestede påstanden – som ingrediensen er nesten unikt posisjonert for å tjene, gitt dens bioidentitet og CIR-godkjente sikkerhet – leder nå alle kosmetiske krav på 49,5 % av kategoriinntektene. Yngre forbrukere i Kina og India spesielt har tatt i bruk posisjonering i klinisk grad, og drev disse to markedene til CAGR-er på henholdsvis 22,2 % og 22,4 % gjennom 2035 – nesten tredoblet raten for modne markeder. E-handelskanaler fanget 55 % av distribusjonen av natriumhyaluronat innen 2025, fremskyndet av influenserutdanning, AI-huddiagnostikk og abonnementssamling.
Pandemien normaliserte også tankegangen «ingrediens-først». Forbrukere som en gang kjøpte merker, leser nå INCI-lister, spør om molekylvekt og forventer at merker skal rettferdiggjøre konsentrasjoner. Dette skiftet favoriserer ingredienser med sterk vitenskapelig stamtavle og offentlig kjennskap - en beskrivelse som passer bedre til natriumhyaluronat enn nesten noen annen kosmetisk aktiv. Det raskest voksende segmentet som følges av Fact.MR – natriumhyaluronat-ansiktsserum – anslås til 17,73 milliarder USD innen 2030, med en vekst på 7,7 % CAGR, med Asia-Pacific som bidrar med over 44 % av denne veksten (Fact.MR / EIN Presswire 2026).
For B2B-kjøpere er den praktiske gjennomlesningen entydig: hydrering er ikke en falmende påstand, og de demografiske segmentene som driver veksten – Gen Z, den urbane asiatiske middelklassen og den aldrende befolkningen – er strukturelt holdbare snarere enn sykliske. Merker som hadde HA-baserte helte-SKUer på hyllene sine før 2020, utvider nå til tverrbundne, innkapslede og multimolekylære oppfølginger. Forhandlerdata fra Amazon Beauty, Tmall og Nykaa viser konsekvent gjenkjøpsrater for HA-serum som overgår nesten alle andre kosmetiske kategorier, noe som signaliserer at forbrukertilliten, når den først er opptjent, har en tendens til å vedvare på tvers av trendsykluser.
Driver 4 — Flere karakterer × flere vekter = ett molekyl, mange markeder
Få ingredienser opptar kategoriene farmasøytisk, medisinsk utstyr, kosmetikk og mat samtidig. Natriumhyaluronat gjør det, og den horisontale rekkevidden er en strukturell driver få konkurrenter kan kopiere. Natriumhyaluronat av farmasøytisk kvalitet – det høyeste renhetsnivået, med endotoksin typisk ≤0,05 EU/mg – gir injiserbare viskosupplementering og oftalmisk viskokirurgisk utstyr, et marked knyttet til USD 1,05 milliarder i 2025 og anslått å nå USD 420 milliarder (CA2000 millioner) Kjemisk forskning 2026). Materiale av kosmetisk kvalitet driver serum- og kremkategoriene beskrevet ovenfor. Natriumhyaluronat av matvarekvalitet, formelt godkjent som en ny matingrediens av Kinas nasjonale helsekommisjon 7. januar 2021, er det raskest voksende segmentet for orale ledd, tarm og skjønnhetspåstander innenfra (Bloomage HAPLEX).
Molekylvekt er den andre aksen. Fraksjoner med høy molekylvekt (1-2,5 MDa) danner filmlignende overflatehydrerings- og smørelag som er ideelle for oftalmiske dråper og topiske serum. Middels områder (400-800 kDa) balanserer penetrasjon og opphold for injiserbare legemidler. Lav- og oligomere fraksjoner (<50 kDa) modulerer CD44-medierte sårhelingsveier og muliggjør dypere epidermal levering. Runxins egen portefølje, for eksempel, spenner fra 600 kDa til 2,5 MDa på tvers av farmasøytiske, kosmetiske og matkvaliteter - og blir i økende grad sammenkoblet med kondroitinsulfat og glukosamin, de to andre pilarene i en moderne råvarehylle for leddhelse.
Tverrbundet natriumhyaluronat fortjener spesiell omtale. Det tverrbundne segmentet anslås å vokse fra 1,98 milliarder USD i 2025 til 6,63 milliarder USD innen 2035 – en CAGR på 12,8 %, raskere enn det underliggende HA-markedet (Future Market Insights, Crosslinked SH 2025). Dermale fyllstoffer alene holder 51,5 % av dette segmentet, bevis på at tverrbindingskjemien startet i estetisk medisin nå stråler inn i ortopedisk og oftalmisk enhets territorium.
Driver 5 — Regulering har gitt SH et globalt grønt lys
Svært få molekyler nyter den regulatoriske posisjonen som natriumhyaluronat nå har. US Cosmetic Ingredient Review Expert Panel fullførte en omfattende sikkerhetsvurdering i 2009 og konkluderte med at natriumhyaluronat er trygt brukt i kosmetikk uten øvre konsentrasjonsbegrensning - et sjeldent regulatorisk tak som skal fjernes. INCI-anerkjennelse er universell i USA, EU, Kina, Japan, Korea og ASEAN. Den kinesiske farmakopéen (ChP 2020) publiserer en dedikert natriumhyaluronatmonografi som spesifiserer 90-110% analyse, molekylvektsparenteser fra 500 kDa til 3,9 MDa, pH 5,0-8,5, og proteinrester ≤0,1% - gir samme farmasøytiske farmasøytiske kjøpere fra amerikanske farmasøytiske farmasøyter. I 2021 godkjente Kinas nasjonale helsekommisjon natriumhyaluronat som en ny matingrediens, og åpnet markedet for oralt kosttilskudd og funksjonelle drikker globalt.
FDA Drug Master File-beskyttelse og EMA-veier for klassifisering av medisinsk utstyr reduserer risikoen ytterligere nedstrøms produktutvikling. Runxins egen legitimasjonsstabel – US FDA DMF 036368, ISO 13485, cGMP-samsvar, COSMOS, HALAL, SGS og CE-sertifiseringer – gjenspeiler dokumentasjonen for flere jurisdiksjoner som moderne kjøpere nå forventer av enhver seriøs natriumhyaluronatleverandør. At papirarbeid ikke er dekorasjon; det komprimerer betydelig tid-til-marked for en kunde som lanserer en injiserbar enhet i EU, en leddstøtte gummi i Nord-Amerika, eller en hudpleielinje i Gulf.
Reguleringsmiljøet er ikke bare ettergivende – det harmoniserer aktivt. EMA strømlinjeformet klassifiseringsveier for medisinsk utstyr og FDA-godkjenningsprotokoller før markedet har skapt et mer forutsigbart kommersialiseringsmiljø for natriumhyaluronat av injiserbar kvalitet, og det er derfor, ifølge Morgan Reed Insights, det totale natriumhyaluronatmarkedet anslås å utvide seg fra USD 12,8 milliarder i 2026 til 2026 til 845 milliarder USD til 2026 til 845 milliarder USD. CAGR (Morgan Reed Insights 2026).
The Next Wave: What Will Keep SH Growing Through 2030
Hvis det siste tiåret ble definert ved å gjøre natriumhyaluronat billig, trygt og universelt tilgjengelig, vil de neste fem årene bli definert ved å gjøre det smartere. Fire temaer er allerede synlige i 2026-anskaffelsessamtaler. For det første beveger multimolekylvekt og biomimetiske leveringssystemer - liposomale, mikroinnkapslede og tverrbundne topiske former - fra nisje til mainstream, med adopsjon av barrierestøttende formuleringer som klatrer over 30 % årlig per bransjeanalytikere. For det andre erstatter hybride råmaterialestabler som kombinerer natriumhyaluronat med kondroitinsulfat, glukosamin, kollagenpeptider, ceramider og peptider posisjonering av én ingrediens, spesielt i leddhelse, menopausal hud og post-prosedyrereparasjonskategorier. For det tredje er vegansk og COSMOS-sertifisert biosyntetisk forsyning nå standardforventningen for europeiske og nordamerikanske kosmetikkmerker, noe som betyr at gjæringsbaserte leverandører med ren dokumentasjon vinner som standard. For det fjerde, hyperpersonalisering – AI-huddiagnostikk, tilpassede molekylvektblandinger og abonnementslevering – omformer hva kjøpere ber om på tilbudsstadiet.
Så hvorfor er natriumhyaluronat så populært i 2026? Fordi fem sjåfører stablet, ikke én. Bioteknologi gjorde forsyningen billig og bærekraftig. Medisinsk bevis utvidet seg fra øyekirurgi til applikasjoner for hele kroppen. Forbrukeroppvåkning gjorde hydrering til ankerkravet til en generasjon. Multi-grade, multi-weight arkitektur lar ett molekyl passe dermatologi, ortopedi, estetikk, oftalmologi og mat. Og global regulering fjernet friksjon i alle retninger. Fjern en hvilken som helst og kurven mykner; kombinere alle fem, og du får en blanding som har vokst nesten hvert år i 90 år – med mer takhøyde inn i 2030 enn de fleste av sine kategorier.
For kjøpere, formulerere og merkevareteam som vurderer hvor de skal investere innkjøpsinnsats neste gang, er det praktiske spørsmålet ikke lenger om natriumhyaluronat hører hjemme i en portefølje, men hvilken klasse, hvilken molekylvekt, fra hvilken sertifisert partner . Shandong Runxin Biotechnologys portefølje av HA, kondroitinsulfat og glukosamin – forankret i fermenteringsbasert produksjon, 300+ proprietære IP-er, cGMP-revidert produksjon, US FDA DMF 036368 og 100 000+ daglige enheter spesifikt for denne samtalen – ble bygget. Utforsk fullstendige spesifikasjoner, be om prøver eller start en innkjøpsdialog på runxinbiotech.com.