ຕະຫຼາດສໍາລັບ້ໍາຕາປອມບໍ່ພຽງແຕ່ຂະຫຍາຍຕົວ. ມັນຄ່ອຍໆປ່ຽນຕົວມັນເອງປະມານຊຸດນ້ອຍໆຂອງສ່ວນປະກອບ. ຖ້າທ່ານກໍາລັງສ້າງຢາຢອດຕາ, ການຈັດຫາວັດຖຸດິບ, ຫຼືຂຽນແຜນການປະເພດ B2B ສໍາລັບ 2026 ແລະ 2027, ຄໍາຖາມແມ່ນບໍ່ມີຕໍ່ໄປອີກແລ້ວ 'ຄວາມຕ້ອງການຈະເພີ່ມຂຶ້ນຕໍ່ໄປບໍ?' ມັນແມ່ນ 'ສ່ວນປະກອບຂອງນໍ້າຕາທຽມທີ່ຊະນະຊັ້ນວາງ, ແລະເປັນຫຍັງ?'
ບົດຄວາມນີ້ຕອບຄໍາຖາມທີ່ມີຕົວເລກ, ຜະລິດຕະພັນ, ແລະກໍາລັງລະບຽບການທີ່ຢູ່ເບື້ອງຫລັງຂອງພວກເຂົາ — ແລະປ່ຽນມັນເປັນ playbook ສັ້ນສໍາລັບທີມງານຄົ້ນຄວ້າແລະຈັດຊື້.
1. 2.8 ຕື້ໂດລາສະຫະລັດ ຄຳຖາມ: ເປັນຫຍັງປີ 2026 ຈຶ່ງເປັນຈຸດປ່ຽນ
ຂະຫນາດຂອງຕະຫຼາດແມ່ນບ່ອນທີ່ທຸກໆການສົນທະນາເລີ່ມຕົ້ນ, ດັ່ງນັ້ນໃຫ້ພວກເຮົາເອົາມັນອອກຈາກທາງທີ່ມີຕົວເລກທີ່ແທ້ຈິງແທນທີ່ຈະເປັນການສົນທະນາຮອບ.
Straits Research ຕີລາຄາຕະຫຼາດນ້ຳຕາທຽມທົ່ວໂລກຢູ່ທີ່ 2,58 ຕື້ USD ໃນປີ 2025 ແລະ ຄາດຄະເນວ່າ 2,78 ຕື້ USD ໃນປີ 2026, ເພີ່ມຂຶ້ນເຖິງ 5,04 ຕື້ USD ໃນປີ 2034 ຢູ່ທີ່ 7,74% CAGR (Straits Research, 2026). Future Market Insights ໃຊ້ຂອບເຂດທີ່ກວ້າງກວ່າ ແລະມີມູນຄ່າ 3.9 ຕື້ໂດລາສະຫະລັດໃນປີ 2026 ແລະ 6.5 ຕື້ໂດລາໃນປີ 2036, ຢູ່ທີ່ 5.2% CAGR (ຄວາມເຂົ້າໃຈຂອງຕະຫຼາດໃນອະນາຄົດ, 2025). ສ່ວນ OTC ດຽວແມ່ນຄາດຄະເນຢູ່ທີ່ 3.71 ຕື້ USD ໃນປີ 2026, ເຕີບໂຕ 8.3% ຕໍ່ປີຜ່ານປີ 2035 (ບົດລາຍງານຄວາມຊັດເຈນ, 2026).
ສະພາບການທີ່ໃຫຍ່ກວ່າ: ຫຼາຍກວ່າ 340 ລ້ານຄົນໃນທົ່ວໂລກແມ່ນດໍາລົງຊີວິດດ້ວຍພະຍາດຕາແຫ້ງ. ການວິເຄາະ meta ໃນປີ 2026 ຂອງ 119 ການສຶກສາທີ່ກວມເອົາຜູ້ເຂົ້າຮ່ວມ 15.2 ລ້ານຄົນໃຫ້ຄວາມແຜ່ຫຼາຍທົ່ວໂລກຢູ່ທີ່ 34.6%, ເພີ່ມຂຶ້ນເປັນ 43.9% ໃນອາຟຣິກາແລະ 37% ໃນຜູ້ໃຫຍ່ທີ່ມີອາຍຸເກີນ 40 ປີ (Ingentium meta-analysis, 2026). ສະພາວິໄສທັດລາຍງານວ່າ 65% ຂອງຜູ້ໃຊ້ອຸປະກອນດິຈິຕອນປະສົບກັບຄວາມເມື່ອຍລ້າຂອງຕາ, ອັດຕາການກະພິບຫຼຸດລົງເຖິງ 66% ໃນລະຫວ່າງການເຮັດວຽກຫນ້າຈໍ.
ການເພີ່ມຂຶ້ນຂອງປະລິມານຄົນເຈັບແມ່ນເຄື່ອງຈັກຄວາມຕ້ອງການ. ແຕ່ປະລິມານຢ່າງດຽວບໍ່ໄດ້ບອກທ່ານວ່າເງິນຖືກໃຊ້ຢູ່ໃນກະຕຸກຂອງຢາຢອດຕາ. ຄໍາຕອບນັ້ນຢູ່ໃນລະດັບສ່ວນປະກອບ - ແລະ 2026 ແມ່ນປີທໍາອິດທີ່ການປະສົມສ່ວນປະກອບເບິ່ງຄືວ່າແຕກຕ່າງຈາກ 2020.
2. ສ່ວນປະກອບຂອງນໍ້າຕາທຽມໃດທີ່ຊະນະ?
ຍ່າງເຂົ້າໄປໃນຮ້ານຂາຍຢາໃດໆໃນນິວຢອກ, ເບີລິນ, ໂຕກຽວຫຼື Shanghai ແລະສໍາເນົາປ້າຍຊື່ບອກເລື່ອງທີ່ສອດຄ່ອງ. ຫົກຄອບຄົວສ່ວນປະກອບໃນປັດຈຸບັນກວມເອົາເກືອບທຸກ້ໍາຕາປອມທາງການຄ້າ:
ຄອບຄົວສ່ວນປະກອບ |
ບົດບາດ |
ຄວາມເຂັ້ມຂົ້ນປົກກະຕິ |
ຕໍາແໜ່ງໃນປີ 2026 |
ໂຊດຽມໄຮຢາລູຣອນ (HA) |
Humectant + ຟິມ biomimetic |
0.1% – 0.4% |
ການຈັດໝວດໝູ່, ການຂະຫຍາຍຕົວທີ່ນິຍົມໄວທີ່ສຸດ |
Polyethylene glycol (PEG) / propylene glycol (PG) |
ການຮັກສາຄວາມຊຸ່ມຊື່ນ |
0.25% – 1.0% |
ຜູ້ນໍາປະລິມານ, ຕະຫຼາດມະຫາຊົນ |
Carboxymethylcellulose (CMC) |
ການເຄືອບນໍ້າມັນ |
0.25% – 1.0% |
OTC ຄ່າເລີ່ມຕົ້ນແຖວທຳອິດ |
Hypromellose (HPMC) |
ການເຄືອບ + ຄອນແທັກເລນສະດວກສະບາຍ |
0.2% – 0.5% |
ເພີ່ມຂຶ້ນໃນ vials ຄັ້ງດຽວ |
ກລີເຊລິນ |
Osmoprotectant + humectant |
0.2% – 1.0% |
Combo ຄູ່ຮ່ວມງານຂອງທາງເລືອກ |
PVA / povidone |
ຄວາມຫນືດ + ການຮັກສາໄວ້ |
0.1% – 1.4% |
ປະສົມ, ບໍ່ຄ່ອຍ solo |
Future Market Insights ຕັ້ງຊື່ນໍ້າຕາທຽມທີ່ອີງໃສ່ sodium hyaluronate ເປັນປະເພດຜະລິດຕະພັນຊັ້ນນໍາໃນປີ 2026 ດ້ວຍສ່ວນແບ່ງ 28.4% — ເປັນກຸ່ມສ່ວນປະກອບທີ່ໃຫຍ່ທີ່ສຸດດຽວຂອງປະເພດ (FMI, 2025). ການຄົ້ນຄວ້າ Straits ສະແດງໃຫ້ເຫັນວ່າ PEG ຖື 32.26% ໃນລະດັບປະເພດຜະລິດຕະພັນ, ສະທ້ອນໃຫ້ເຫັນເຖິງການເດັ່ນໃນ OTC ທີ່ມີລາຄາຖືກ, ປະລິມານສູງ. CMC ແລະ HPMC ຍັງຄົງຍຶດໝັ້ນພື້ນທີ່ OTC monograph ແບບດັ້ງເດີມຢູ່ໃນສະຫະລັດ, ໂດຍສະເພາະໃນຂວດດຽວທີ່ບໍ່ມີສານກັນບູດ (ປ້າຍຊື່ DailyMed Lensmate, 2026).
ອ່ານຜ່ານຕົວເລກເຫຼົ່ານີ້ແລະຮູບແບບແມ່ນຈະແຈ້ງ. ຊັ້ນລະດັບພຣີມຽມ ແລະຂັ້ນທີ່ແພດແນະນຳແມ່ນມາຮວມກັນກັບ HA. OTC ຕະຫຼາດມະຫາຊົນຍັງອີງໃສ່ PEG, CMC ແລະ HPMC. ການຕັດສິນໃຈສ່ວນປະກອບໃນປັດຈຸບັນໄດ້ຖືກແບ່ງອອກເປັນຊັ້ນ, ບໍ່ແມ່ນໂດຍພູມສາດຫຼືຍີ່ຫໍ້.
3. ການປະຕິວັດທີ່ບໍ່ມີສານກັນບູດແມ່ນການຂຽນຂໍ້ມູນສະເພາະຂອງສ່ວນປະກອບ
ຖ້າ HA ແມ່ນເລື່ອງສ່ວນປະກອບຂອງທົດສະວັດ, ການບໍ່ມີສານກັນບູດ (PF) ແມ່ນເລື່ອງຂອງຮູບແບບທີ່ຂຽນຄືນໃຫມ່ທຸກໆຂໍ້ກໍາຫນົດການຊື້.
Frost & Sullivan ວາງສ່ວນແບ່ງ PF ທົ່ວໂລກຢູ່ທີ່ 58.4% ຂອງຕະຫຼາດ້ໍາຕາປອມໃນປີ 2026, ເພີ່ມຂຶ້ນເກືອບ 20 ເປີເຊັນນັບຕັ້ງແຕ່ປີ 2020. Straits Research ຄາດຄະເນວ່າພາກສ່ວນ PF ຈະເຕີບໂຕຢູ່ທີ່ 9.05% CAGR ຈົນຮອດປີ 2034 — ຫມາຍຄວາມວ່າໄວກວ່າປະເພດ. ໃນປະເທດຈີນ, ຜະລິດຕະພັນ PF ໄດ້ລື່ນກາຍ 49,7% ຂອງການຂາຍຍ່ອຍໃນປີ 2026, ລື່ນກາຍຂວດຫຼາຍຂະໜາດທີ່ຮັກສາໄວ້ເປັນຄັ້ງທຳອິດ.
ການຊຸກຍູ້ລະບຽບການແມ່ນປະສານງານ. FDA ສະຫະລັດ, ຕັ້ງແຕ່ປີ 2021, ໄດ້ໃຫ້ຄວາມສຳຄັນຕໍ່ການສ້າງ PF ໃນການຍື່ນສະເໜີນ້ຳຕາທຽມໃໝ່. ການປັບປຸງປີ 2023 ຂອງອົງການຢາເອີຣົບຕໍ່ກັບຂໍ້ແນະນໍາດ້ານຕາທາງດ້ານຕາໄດ້ກວມເອົາຄວາມເຂັ້ມຂຸ້ນຂອງ benzalkonium chloride ໃນຢາຢອດຕາທີ່ໃຊ້ຊໍາເຮື້ອ. ທຸກໆການເປີດຕົວຍີ່ຫໍ້ 2025-2026 ພວກເຮົາຕິດຕາມ — Bausch+Lomb Artelac Complete, Scope OPTASE HYLO FORTE, EyePromise Heyedrate Clinical, Focus Tears PF, Exovisse PF — ບໍ່ມີສານກັນບູດ.
ນີ້ແມ່ນຊິ້ນສ່ວນທີ່ລາຍງານຕະຫຼາດທົ່ວໄປຂ້າມ: PF ບໍ່ແມ່ນພຽງແຕ່ 'ເອົາ BAK.' ມັນເປັນຂໍ້ຈໍາກັດລະດັບລະບົບທີ່ປັບປຸງທຸກໆ spec ສ່ວນປະກອບຂອງ tear ປອມ.
· ໂດຍບໍ່ມີສານກັນບູດທີ່ເຮັດໜ້າທີ່ເປັນຕາໜ່າງຄວາມປອດໄພຂອງຈຸລິນຊີ, ການຄວບຄຸມ endotoxin ຈະຍ້າຍຈາກ ສິ່ງທີ່ດີທີ່ຕ້ອງໃຊ້ ໄປສູ່ ພາລະກິດທີ່ສຳຄັນ . ສໍາລັບການນໍາໃຊ້ທາງດ້ານ ophthalmic ທີ່ລະອຽດອ່ອນ, ≤0.05 EU/mg ໃນປັດຈຸບັນແມ່ນມາດຕະຖານທີ່ເຮັດວຽກສໍາລັບ HA ລະດັບຢາ (ເບິ່ງການປິ່ນປົວລາຍລະອຽດຂອງພວກເຮົາໃນການຄວບຄຸມ Endotoxin ໃນ Sodium Hyaluronate ສໍາລັບການນໍາໃຊ້ຕາ).
· Bioburden ແລະ sterility protocols ເຄັ່ງຄັດໃນທົ່ວຕ່ອງໂສ້ການສະຫນອງທັງຫມົດ, ລວມທັງວັດຖຸດິບ. ການປ່ຽນແປງນີ້ບໍ່ແມ່ນທາງເລືອກ — ມັນໄຫຼກົງຈາກ EU GMP ເອກະສານຊ້ອນທ້າຍ 1 (ສະບັບປັບປຸງປີ 2022, ມີຜົນບັງຄັບໃຊ້ເດືອນສິງຫາ 2023) ຂໍ້ກໍານົດສໍາລັບຍຸດທະສາດການຄວບຄຸມການປົນເປື້ອນ (CCS).
· Osmolality ແລະ buffering (ໂດຍທົ່ວໄປແລ້ວລະບົບ borate/citrate/poloxamer ທີ່ເຫັນໄດ້ໃນປ້າຍ PF ເຊັ່ນ Lensmate ແລະ Exovisse) ຈະຕ້ອງຖືກໂທອອກຢ່າງຊັດເຈນກວ່າ, ເພາະວ່າບໍ່ມີສານກັນບູດທີ່ມີການສ້າງຫນ້າກາກທີ່ມີຂອບ.
· ການຫຸ້ມຫໍ່ແບບປະທັບຕາຄັ້ງດຽວ (BFS) ຕ້ອງການວັດຖຸດິບທີ່ມີຊີວິດລອດການຕອງຢູ່ປາຍຍອດດ້ວຍນ້ໍາຫນັກໂມເລກຸນສູງ - ການຄ້າການເປັນຫມັນຂອງ HA ແບບຄລາສສິກ (ເບິ່ງຂໍ້ກໍານົດການເປັນຫມັນສໍາລັບ Ophthalmic Hyaluronic Acid).
ການເອົາໄປຈັດຊື້: ຖ້າ RFQs ຂອງເຈົ້າສໍາລັບການເຄື່ອນໄຫວຂອງຢາຢອດຕາແລະສ່ວນເສີມຍັງເບິ່ງຄືວ່າພວກເຂົາເຮັດໃນປີ 2020, ພວກມັນເກືອບແນ່ນອນບໍ່ໄດ້ລະບຸໄວ້ສໍາລັບໂລກທໍາອິດ PF.
4. High-Molecular-Weight Hyaluronic Acid: ຈາກອັນດີທີ່ມີໄປເຖິງການກຳນົດໝວດໝູ່.
ເສັ້ນແບ່ງຂອງປີ 2026 ລະຫວ່າງນ້ຳຕາທຽມ ແລະ ສິນຄ້າທີ່ນິຍົມແມ່ນນ້ຳໜັກໂມເລກຸນ (MW).
ການເປີດຕົວ OPTASE HYLO FORTE ຂອງ Scope Health ໃນທ້າຍປີ 2025 ໄດ້ຖືກວາງຂາຍຢ່າງຈະແຈ້ງກ່ຽວກັບ 'ຄວາມເຂັ້ມຂຸ້ນສູງສຸດຂອງອາຊິດໄຮຢາລູໂຣນິກທີ່ມີນ້ຳໜັກໂມເລກຸນສູງ' (Eyes On Eyecare, 2025). EyePromise's Heyedrate Clinical, ເປີດຕົວໃນເດືອນພຶດສະພາ 2026, ໃຊ້ Hylan A — ອະທິບາຍວ່າເປັນ 'ສູດສູດອາຊິດ hyaluronic ທີ່ມີນໍ້າໜັກໂມເລກຸນສູງສຸດທີ່ມີຢູ່ໃນສະຫະລັດ' — ກັບບໍລິສັດໄດ້ອ້າງເຖິງຈຸດຢືນຂອງ TFOS DEWS III ໂດຍກົງວ່າ HMW HA ມີປະສິດທິພາບຫຼາຍກວ່າຄູ່ທີ່ຕໍ່າກວ່າ MW (PR Newswire, 202).
ໃນປະເທດຈີນ, ເສັ້ນໂຄ້ງຄວາມເຂັ້ມຂຸ້ນບອກເລື່ອງດຽວກັນຈາກມຸມທີ່ແຕກຕ່າງກັນ. ຄວາມເຂັ້ມຂຸ້ນຂອງໂຊດຽມ hyaluronate ໃນນໍ້າຕາທຽມໄດ້ເຄື່ອນຍ້າຍຈາກ 0.1% ພື້ນຖານ (ທົດສະວັດກ່ອນ) ໄປສູ່ສູດທີ່ມີຄວາມຫນືດສູງ 0.3% - 0.4%, ຍືດເວລາທີ່ຢູ່ອາໄສຂອງຕາ. Artelac Complete ຂອງ Bausch+Lomb ໃຊ້ 0.24% SH ສົມທົບກັບ carbomer ແລະ MCT ສໍາລັບການ mimicry tear film mimicry triple-layer — ບໍ່ຕໍ່າກວ່າຕົວປຽບທຽບ SH-ພຽງແຕ່ 0.18% ກ່ຽວກັບການ staining ດ້ານຕາໃນວັນທີ 28 ໃນການທົດລອງ RESTA (Bausch + Lomb, 2025).
ສໍາລັບຜູ້ສະຫນອງວັດຖຸດິບ, ແນວໂນ້ມນີ້ crystallies ເປັນສາມ MW tiers ທີ່ຜູ້ຊື້ໃນປັດຈຸບັນຄາດຫວັງຢູ່ໃນເອກະສານ spec:
ລະດັບ MW |
ຄໍາຮ້ອງສະຫມັກທົ່ວໄປ |
ຕໍາແໜ່ງ |
0.6 – 1.0 MDa |
ນໍ້າໜັກ OTC ມາດຕະຖານ, ຄວາມສະດວກສະບາຍຂອງຄອນແທັກເລນ |
ລະດັບສຽງ |
1.0 – 1.8 MDa |
ຕາແຫ້ງລະດັບປານກາງ, ເມື່ອຍຕາດິຈິຕອນ |
ລະດັບການຂະຫຍາຍຕົວ |
1.8 – 2.5 MDa |
ຫຼັງຈາກການຜ່າຕັດ, ຕາແຫ້ງປານກາງ, ຮ້າຍແຮງ, OVD-ຕິດກັນ |
ລະດັບພຣີມຽມ |
ຄໍາຖາມຂອງຜູ້ຊື້ໃນປີ 2026 ບໍ່ແມ່ນ 'ເຈົ້າສະຫນອງ HA ບໍ?' ແຕ່ 'MW tier ທີ່ເຈົ້າສາມາດຮັບປະກັນໄດ້, ມີຄວາມຫນືດຂອງການແຜ່ພັນຂອງ batch ກັບ batch ໃດ?'
5. ການເພີ່ມຂຶ້ນຂອງສູດຫຼາຍອົງປະກອບ
ຮູບແບບ 2026 ອື່ນໆທີ່ເຊື່ອງຢູ່ໃນຂໍ້ມູນຜະລິດຕະພັນໃຫມ່: ນ້ໍາຕາທຽມທີ່ມີການເຄື່ອນໄຫວດຽວໄດ້ກາຍເປັນຂໍ້ຍົກເວັ້ນ, ບໍ່ແມ່ນກົດລະບຽບ.
· Artelac Complete (Bausch+Lomb): 0.24% SH + carbomer + medium-chain triglycerides + glycerol, ແນເປົ້າໝາຍໃສ່ການຂາດນ້ຳ ແລະ lipid ພ້ອມກັນ.
· Systane Complete PF (Alcon): HA + propylene glycol, aqueous + lipid ສອງເຟດ.
· Focus Tears PF (Focus Vitamins/Covalent Medical): CMC 0.5% + calcium chloride + magnesium chloride + potassium chloride, ເປັນ OTC ທີ່ເສີມສ້າງ electrolyte (Eyes On Eyecare, 2026).
· Heyedrate Clinical (EyePromise): Hylan A + povidone, ການອອກແບບຄວາມຫນືດທີ່ສາມາດປັບຕົວໄດ້.
· Retaine MGD (OCuSOFT): ທາດ cationic oil-in-water emulsion ສໍາລັບຕາແຫ້ງ evaporative (Health.com, 2026).
ຄວາມຫມາຍສໍາລັບທຸກຄົນທີ່ຊອກຫາສ່ວນປະກອບຂອງ tear ປອມແມ່ນບໍ່ລະອຽດອ່ອນ. COA ວັດສະດຸດຽວແມ່ນບໍ່ມີຫຼັກຖານພຽງພໍອີກຕໍ່ໄປ. ຜູ້ຊື້ຕ້ອງການຂໍ້ມູນຄວາມເຂົ້າກັນໄດ້ໃນລະດັບສູດ — HA-carbomer viscosity synergy, ພຶດຕິກໍາ HA ໃນລະບົບ cationic emulsion, ຄວາມຫມັ້ນຄົງຂອງ HA-MCT interfacial, ຜົນກະທົບ osmolality HA-electrolyte.
ຜູ້ສະຫນອງວັດຖຸດິບທີ່ຈະເລີນເຕີບໂຕໃນສະພາບແວດລ້ອມນີ້ແມ່ນຜູ້ທີ່ສາມາດມອບໃຫ້ຜູ້ສ້າງບໍ່ພຽງແຕ່ໃບຢັ້ງຢືນການວິເຄາະ, ແຕ່ເອກະສານຂະຫນາດນ້ອຍຂອງຂໍ້ມູນການຜະສົມແບບທົດລອງໃນທົ່ວການປະສົມປະສານທົ່ວໄປ. ຄາດວ່າ 'ຊຸດການສະຫນັບສະຫນູນການສ້າງຕັ້ງ' ຈະກາຍເປັນລາຍການເສັ້ນ RFQ ເປັນປົກກະຕິໃນປີ 2027.
6. ນະໂຍບາຍດ້ານພາກພື້ນ: ບ່ອນທີ່ຄວາມຕ້ອງການສ່ວນປະກອບຂອງ tear ທຽມກໍາລັງເຕີບໂຕ
ອາເມລິກາເຫນືອຍັງຄອບຄອງໂດຍຂະຫນາດຢ່າງແທ້ຈິງ — 35.63% ຂອງຕະຫຼາດໂລກໃນປີ 2025 — ແຕ່ວ່າມັນບໍ່ແມ່ນບ່ອນທີ່ການຂະຫຍາຍຕົວຢູ່. ອາຊີ-ປາຊີຟິກ ກວມ 9.48% CAGR ຮອດປີ 2034, ມີຄວາມໝາຍສູງກວ່າລະດັບໂລກ 7.74% (Straits Research, 2026). ລະດັບປະເທດ, FMI ໃຫ້ຈີນຢູ່ທີ່ 10.2% CAGR, ຍີ່ປຸ່ນ 5.3%, ເຢຍລະມັນ 4.9%, ອາເມລິກາ 6.7%.
ຢູ່ໃນຈີນ, ການປ່ຽນແປງດ້ານໂຄງສ້າງສອງຢ່າງແມ່ນສຳຄັນສຳລັບແຫຼ່ງຜະລິດຜະລິດຕະພັນຂອງໂລກຄື:
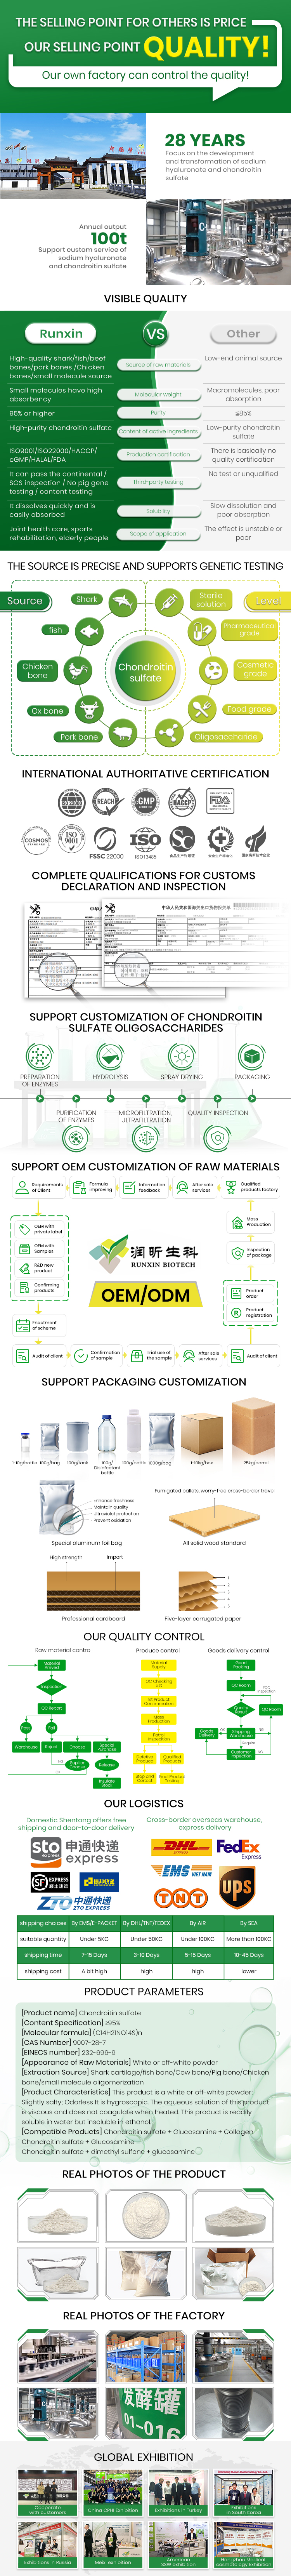
1. ການຜະລິດວັດຖຸດິບ HA ພາຍໃນປະເທດ ບັນລຸໄດ້ 52% ໃນປີ 2026 , ເພີ່ມຂຶ້ນຈາກຕໍ່າກວ່າ 30% ເມື່ອຫ້າປີກ່ອນ. ລາຄານໍາເຂົ້າ HA ລະດັບການແພດທີ່ມີຄວາມບໍລິສຸດສູງໄດ້ຫຼຸດລົງ 30-40% ເນື່ອງຈາກກໍາລັງການຜະລິດພາຍໃນເພີ່ມຂຶ້ນ. ຜູ້ຜະລິດ HA ຂອງຈີນທີ່ມີປະຫວັດການດໍາເນີນງານ 28+ ປີ - ຄືກັບການດໍາເນີນງານຂອງພວກເຮົາເອງທີ່ Runxin Biotechnology, ສົ່ງອອກໄປ 34 ປະເທດ - ປະຈຸບັນຖືການຢັ້ງຢືນ FDA DMFs, ISO 13485, ແລະ cGMP ທີ່ກົງກັບຄວາມຄາດຫວັງຂອງລູກຄ້າຕາເວັນຕົກ.
2. ການເຈາະຄ້າປີກທີ່ບໍ່ມີສານກັນບູດຕີ 49.7% ແລະ 44% ຂອງການຊື້ໃນປັດຈຸບັນແມ່ນເຮັດຜ່ານຊ່ອງທາງອີຄອມເມີຊ, ດ້ວຍຮອບການຊື້ຄືນ 28 ມື້ທີ່ເຮັດໃຫ້ຄວາມສອດຄ່ອງຂອງສ່ວນປະກອບສໍາຄັນສໍາລັບຄວາມໄວ້ວາງໃຈຂອງແບ.
ອິນເດຍແລະອາຊີຕາເວັນອອກສຽງໃຕ້ນັ່ງຢູ່ທີ່ 12%+ ອັດຕາການເຕີບໂຕປະຈໍາປີ, ເຖິງແມ່ນວ່າຈາກພື້ນຖານທີ່ນ້ອຍກວ່າ - ເປັນ 'ລະດັບມູນຄ່າ' ໂອກາດສໍາລັບຜູ້ສະຫນອງທີ່ສາມາດຮັກສາຄຸນນະພາບລະດັບຢາດ້ວຍລາຄາທີ່ແຂ່ງຂັນ. ການຂະຫຍາຍຕົວຂອງເອີຣົບແມ່ນຊ້າລົງແຕ່ແຖບກົດລະບຽບແມ່ນສູງສຸດ: ເອກະສານຊ້ອນທ້າຍ 1 (2022) ໄດ້ເຮັດໃຫ້ເອກະສານຍຸດທະສາດການຄວບຄຸມການປົນເປື້ອນເປັນປີ້ເຂົ້າ de facto.
ການຈັດຊື້ເອົາໄປອອກ: ຮູບແບບການສະຫນອງພາກພື້ນດຽວ — ບໍ່ວ່າຈະເປັນ 'ເອີຣົບເທົ່ານັ້ນ' ຫຼື 'ຈີນເທົ່ານັ້ນ' — ໃນປັດຈຸບັນແມ່ນຄວາມສ່ຽງຕ່ອງໂສ້ການສະຫນອງໃຫຍ່ທີ່ສຸດດຽວໃນວັດຖຸດິບຊັ້ນຕາແສງ. ຄຸນສົມບັດສອງພາກພື້ນແມ່ນກາຍເປັນຄ່າເລີ່ມຕົ້ນຂອງຜູ້ຜະລິດຂະໜາດກາງ ແລະຂະໜາດໃຫຍ່.
7. ກົດລະບຽບການກໍານົດແຫຼ່ງທີ່ມາຂອງສ່ວນປະກອບໃນປີ 2026
ກະແສກົດລະບຽບສາມອັນແມ່ນໄດ້ລວມເຂົ້າກັນກັບສ່ວນປະກອບຂອງນໍ້າຕາປອມໃນປີນີ້, ແລະພວກມັນທັງຫມົດໄດ້ຍູ້ແຖບຂຶ້ນ:
· FDA OTC Monograph M018 ຄຸ້ມຄອງປະເພດ tear ທຽມ OTC ໃນສະຫະລັດ. ການໂຫຼດຫນ້າຈໍຄືນ 2024-2025 ໄດ້ຊີ້ແຈງບັນຊີຂາວຂອງສ່ວນປະກອບທີ່ມີການເຄື່ອນໄຫວທີ່ອະນຸຍາດແລະຂໍ້ກໍານົດການຕິດສະຫຼາກທີ່ເຄັ່ງຄັດກ່ຽວກັບການເປີດເຜີຍສານກັນບູດ.
· FDA Pyrogen ແລະ Endotoxins ການທົດສອບ Q&A ສະບັບ 2 (ມີນາ 2026) ຮັບຮູ້ວິທີການ Factor C (rFC) ປະສົມປະສານກັບ LAL ສໍາລັບວັດສະດຸຕາ, ສອດຄ່ອງກັບ USP <86> — ໂດຍມີຜົນສະທ້ອນທາງປະຕິບັດສໍາລັບວິທີການອອກວັດຖຸດິບ HA ແລະການທົດສອບຄືນໃຫມ່ໃນ QC ຂາເຂົ້າ.
· EU GMP ເອກະສານຊ້ອນທ້າຍ 1 (2022, ມີຜົນບັງຄັບໃຊ້ໃນເດືອນສິງຫາ 2023) ຮຽກຮ້ອງໃຫ້ມີຍຸດທະສາດການຄວບຄຸມການປົນເປື້ອນທີ່ເປັນເອກະສານໃນທົ່ວການຜະລິດສໍາລັບຜະລິດຕະພັນທີ່ເປັນໝັນທັງໝົດ, ຫຼຸດລົງເຖິງຂໍ້ມູນສະເພາະຂອງວັດຖຸດິບ bioburden ແລະ endotoxin.
· ຈີນ Pharmacopoeia 2025 ໄດ້ຮັດກຸມສານທີ່ກ່ຽວຂ້ອງແລະສານລະລາຍທີ່ຕົກຄ້າງສໍາລັບວັດສະດຸຊັ້ນສີດ sodium hyaluronate, converging ກັບມາດຕະຖານ USP ແລະ EP.
· EMA ophthalmic guidance (2023 update) ຈໍາກັດ BAK ໃນຢາຢອດຕາທີ່ໃຊ້ຊໍາເຮື້ອ - ນະໂຍບາຍໂດຍກົງທີ່ຢູ່ເບື້ອງຫຼັງຄື້ນທີ່ບໍ່ມີສານກັນບູດ.
ບົດສະຫຼຸບປະໂຫຍກດຽວຂອງພູມສັນຖານກົດລະບຽບທັງຫມົດ: ມາດຕະຖານທົ່ວໂລກສໍາລັບວັດຖຸດິບ ophthalmic ແມ່ນ converging, ແລະພວກເຂົາແມ່ນ converging upward. ຜູ້ສະຫນອງທີ່ຄາດການນີ້ - ກັບເອກະສານ FDA DMF, ລະບົບຄຸນນະພາບ ISO 13485, ການຜະລິດ cGMP, ແລະການກວດສອບພາກສ່ວນທີສາມເຊັ່ນ SGS - ແມ່ນຢູ່ໃນຕາຕະລາງຄຸນວຸດທິແລ້ວ. ຜູ້ສະຫນອງທີ່ບໍ່ໄດ້ຖືກຍື່ນຢ່າງງຽບໆໂດຍການຈັດຊື້.
8. ນີ້ຫມາຍຄວາມວ່າແນວໃດສໍາລັບຜູ້ສ້າງແບບຟອມແລະທີມງານຈັດຊື້ໃນ 24 ເດືອນຕໍ່ໄປ
ຖ້າທ່ານຮັບຜິດຊອບຍຸດທະສາດການຢອດຕາຢູ່ຜູ້ສ້າງ, ຜູ້ຜະລິດສັນຍາ, ຫຼືຍີ່ຫໍ້ການດູແລຕາ - ປື້ມບັນທຶກທີ່ຫນາແຫນ້ນສໍາລັບ 2026-2027:
1. ຍ້າຍ HA ຈາກທາງເລືອກໄປສູ່ໂຄງສ້າງ. ເຖິງແມ່ນວ່າສາຍ OTC ກໍາລັງຖືກປັບປຸງໃຫມ່ດ້ວຍ HA ທີ່ເປັນຫຼັກຫຼືຮອງ. ສ້າງການວາງແຜນລະດັບ MW (0.6-1.0 / 1.0-1.8 / 1.8-2.5 MDa) ເຂົ້າໄປໃນແຜນທີ່ເສັ້ນທາງຜະລິດຕະພັນຂອງທ່ານ, ບໍ່ແມ່ນການໂທຫາການຈັດຊື້ສຸກເສີນຂອງທ່ານ.
2. ຂຽນ RFQ ຂອງທ່ານຄືນໃຫມ່ສໍາລັບ PF-ທໍາອິດ. Endotoxin ≤0.05 EU/mg ສໍາລັບເກຣດຢາ, ຄວາມຄາດຫວັງຂອງ bioburden ທີ່ສອດຄ່ອງກັບ USP <61>/<62>, ຄວາມທົນທານ osmolality, ແລະຄວາມເຂົ້າກັນໄດ້ຂອງ BFS ຂະໜາດດຽວຄວນເປັນລາຍການແຖວ — ບໍ່ແມ່ນຂໍ້ຄວາມທ້າຍສຸດ.
3. ຂໍຂໍ້ມູນຄວາມເຂົ້າກັນໄດ້, ບໍ່ພຽງແຕ່ COAs ເທົ່ານັ້ນ. ຜູ້ສະຫນອງທີ່ສາມາດສະຫນອງ HA-carbomer, HA-glycerin, HA-MCT, HA-electrolyte pilot mix data ຫຼຸດຜ່ອນເວລາການພັດທະນາສູດຂອງທ່ານເປັນເດືອນ.
4. Dual-region ມີຄຸນສົມບັດການສະຫນອງຂອງທ່ານ. ແຫຼ່ງເອີຣົບຫຼືອາເມລິກາເຫນືອຫນຶ່ງທີ່ຈັບຄູ່ກັບແຫຼ່ງອາຊີປາຊີຟິກແມ່ນພື້ນຖານທີ່ພົ້ນເດັ່ນຂື້ນສໍາລັບຄວາມຢືດຢຸ່ນຂອງການສະຫນອງ. ຊອກຫາຜູ້ສະຫນອງທີ່ມີຊຸດເອກະສານທີ່ມີຄຸນນະພາບ (DMF, ISO 13485, cGMP, HALAL, COSMOS, SGS ການກວດສອບ) ແລ້ວຕອບສະຫນອງຄວາມຕ້ອງການຂອງຕະຫຼາດເປົ້າຫມາຍທີ່ສຸດຂອງລູກຄ້າ.
5. ແຜນການຮັດແໜ້ນລະບຽບການໄລຍະ 2027-2028. ການສຶກສາ LER ສໍາລັບ endotoxin, ເອກະສານ CCS ທີ່ເປັນທາງການ, ຂອບເຂດຈໍາກັດຂອງ impurity ດຽວພາຍໃຕ້ pharmacopoeia ສະບັບປັບປຸງ - ເຫຼົ່ານີ້ກາຍເປັນຈຸດກວດສອບ. ຜູ້ສະຫນອງສ່ວນປະກອບທີ່ບໍ່ສາມາດສະຫນັບສະຫນູນການຮ້ອງຂໍເຫຼົ່ານີ້ຈະບໍ່ຢູ່ລອດວົງຈອນການຈັດຊື້ໃຫມ່.
ທີ່ Runxin Biotechnology ພວກເຮົາໄດ້ໃຊ້ເວລາ 28+ ປີສຸມໃສ່ການກົດ hyaluronic — ທີ່ມີລະດັບ MW ເຕັມຈາກ 600 kDa ເຖິງ 2.5 MDa, US FDA DMF 036368, ISO 13485, cGMP, COSMOS, HALAL, ແລະ SGS ປະສົບການ, ກໍາລັງການຜະລິດສູງກວ່າ 4000 ຫນ່ວຍຕໍ່ມື້, 3 ປະເທດ, ສົ່ງອອກ 4000. ຂໍ້ມູນຈໍາເພາະຂອງ Endotoxin ສໍາລັບ sodium hyaluronate ລະດັບຢາຂອງພວກເຮົາແມ່ນຢູ່ທີ່ ≤0.05 EU/mg, ສອດຄ່ອງກັບມາດຕະຖານການນໍາໃຊ້ຕາທີ່ໄດ້ສົນທະນາຂ້າງເທິງ.
ຖ້າທ່ານກໍາລັງປະເມີນສ່ວນປະກອບຂອງນ້ໍາຕາປອມສໍາລັບຮູບແບບໃຫມ່ຫຼືປັບປຸງລະບົບຕ່ອງໂສ້ການສະຫນອງທີ່ມີຢູ່ແລ້ວ, ພວກເຮົາຍິນດີທີ່ຈະສົ່ງເອກະສານດ້ານວິຊາການ, ຊຸດຕົວຢ່າງແລະຂໍ້ມູນການເຂົ້າກັນໄດ້ຂອງສູດ. ຕິດຕໍ່ພວກເຮົາໂດຍຜ່ານ runxinbiotech.com — ພູມສັນຖານສ່ວນປະກອບແມ່ນເຄື່ອນຍ້າຍໄວພຽງພໍທີ່ການສົນທະນາ 30 ນາທີໃນປັດຈຸບັນສາມາດຊ່ວຍປະຢັດຫົກເດືອນຫຼັງຈາກນັ້ນ.